⏱️ Wecity en 30 segundos
En definitiva, Wecity es una plataforma española de crowdlending inmobiliario que permite financiar proyectos de promotores mediante préstamos, habitualmente respaldados por garantías hipotecarias, con inversiones desde 500€.
📚Introducción
En esta entrada te cuento cómo funciona Wecity, una plataforma de crowdfunding inmobiliario regulada por la CNMV, y qué opinión me merece después de invertir en ella. Repaso sus tipos de inversión y rentabilidades, las garantías de sus préstamos, qué ocurre cuando un proyecto se retrasa, sus condiciones y su track record, para que puedas valorar si encaja contigo.
Soy inversora en Wecity, así que hablo desde mi experiencia directa, y te cuento tanto lo que me parece positivo como lo que creo que debería mejorar. Los datos están revisados, cuando algo cambia, lo recojo al final, en el apartado de Actualizaciones.
📌Si todavía no tienes claro qué es el crowdfunding o el crowdlending inmobiliario, te recomiendo leer antes mi entrada Crowdfunding inmobiliario en España: regulación CNMV, riesgos, tipos y fiscalidad y luego volver a esta.
🔎¿Qué es Wecity?
Wecity es una plataforma de crowdfunding inmobiliario que conecta a promotores que buscan financiación con inversores, particulares o empresas, que pueden participar en sus proyectos desde 500 €. Es un Proveedor de Servicios de Financiación Participativa (PSFP) regulado por la CNMV, y “Wecity” es la marca comercial de CITYPRIVE PSFP, S.L.
🕰️ Trayectoria
- ✅ 2019: nace Wecity para facilitar el acceso del pequeño inversor a proyectos inmobiliarios.
- ✅ Octubre de 2023: se inscribe en la CNMV como PSFP bajo el Reglamento (UE) 2020/1503, lo que le da pasaporte europeo para operar en la UE.
- ✅ 2023-2024: implanta el early funding (reserva previa a la apertura) y lo suspende en mayo de 2024. Para saber más visita el apartado de actualizaciones.
⚖️ Datos legales de Wecity
| Dato | Información |
|---|---|
| Denominación social | CITYPRIVE PSFP, S.L. (marca Wecity) |
| Registro CNMV | Nº 9 (consulta el registro) |
| Fecha de registro | 20/10/2023 |
| Sede social | Madrid |
| Actividad (CNAE) | 7022, consultoría de gestión empresarial |
| Fundador | Rafael Merry del Val |
| Agente de garantías | Ceiba Global Alternative Investments, S.L. (desde junio de 2024) |
Características principales
- ✅ Regulada por la CNMV y con pasaporte europeo.
- ✅ Modelo de inversión actual centrado en el crowdlending: financiación a promotores mediante préstamos. Aunque Wecity contempla otras modalidades, hace tiempo que no publica proyectos de plusvalía (equity) ni rentas.
- ✅ Activos: residencial, retail, oficinas y logísticos.
- ✅ Inversión mínima: 500 €.
- ✅ Skin in the game: Wecity y el promotor pueden participar en las oportunidades hasta un máximo del 10 %.
- ✅ Garantía hipotecaria de primer grado en los préstamos, gestionada por un agente de garantías externo.
- ✅ Aviso previo de la apertura de cada proyecto y su hora.
🧩 Oportunidades de inversión
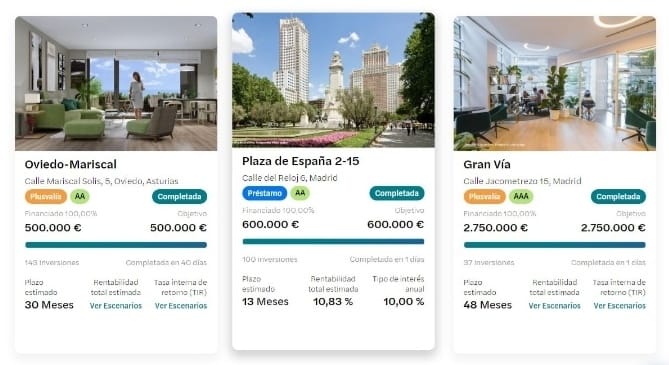
Wecity presenta en su web tres modalidades de inversión inmobiliaria: plusvalía (equity), renta e interés (lending). Sin embargo, su actividad actual está centrada en el crowdlending, mediante préstamos a promotores con un tipo de interés fijo o variable, según las condiciones de cada operación.
Aunque la plataforma contempla proyectos de plusvalía y renta, hace tiempo que no publica oportunidades de tipo equity ni rentas.. Por ello, si estás pensando en invertir en Wecity, lo más relevante es analizar las condiciones de sus préstamos, las garantías ofrecidas y los riesgos específicos de cada proyecto.
¿Cómo funcionan sus préstamos?
Wecity trabaja habitualmente con préstamos de interés fijo. El préstamo participativo existe sobre el papel, pero no es lo habitual en sus ofertas.
- ✅ Préstamo fijo: interés fijo pactado. Es deuda del promotor frente a terceros y lleva garantía hipotecaria de primer grado. Cuando es posible, se piden garantías adicionales (personales o pignoradas). Los intereses pueden pactarse mensual, trimestral, semestral o anualmente, aunque lo habitual es un préstamo bullet, con el capital devuelto al vencimiento.
- ✅ Préstamo participativo (poco habitual): remuneración variable, ligada al beneficio del promotor, con intereses fijos ordinarios opcionales. Las garantías adicionales son opcionales y, en caso de liquidación, se cobra después de los acreedores comunes. Es la modalidad de mayor riesgo, así que si llegara a aparecer en una oferta, lee con especial atención sus condiciones.
La hipoteca no se pone a nombre de los inversores, sino del agente de garantías, una entidad externa a Wecity que la constituye, conserva, gestiona y, si hace falta, ejecuta en su nombre mediante el contrato de mandato.
Plazos de financiación y comienzo de los intereses
El plazo establecido para alcanzar el objetivo de financiación es de 30 días. Si la financiación no se completa en ese periodo, el capital aportado se devuelve a los inversores, según las condiciones indicadas por la plataforma.
Una vez completada la financiación, Wecity dispone de un plazo máximo de 30 días para formalizar el préstamo ante notario. Los intereses comienzan a devengarse a partir del momento establecido en las condiciones de cada proyecto, que conviene comprobar en cada caso. En algunos proyectos, aunque se fije ese máximo de 30 días, los intereses empiezan a generarse desde el día 15.
Personalmente, considero que un plazo de 30 días para formalizar el préstamo ante notario es excesivo. Mientras no se formaliza, el dinero de los inversores queda comprometido y puede no estar generando intereses, lo que reduce la rentabilidad efectiva, frente a otras plataformas como BDKapital 5 días máximo.
📌Para entender por qué las fechas de cierre y formalización pueden afectar a la rentabilidad efectiva de una inversión, puedes consultar mi artículo: El reloj invisible en los intereses: todo lo que necesitas saber sobre plazos y cálculos después del cierre de proyectos.
Como en cualquier préstamo inmobiliario, estas condiciones no eliminan el riesgo de impago ni garantizan la recuperación íntegra del capital. Puedes ampliar esta cuestión en el apartado de riesgos de invertir en crowdfunding y crowdlending inmobiliario.
📅 Amortización anticipada
Normalmente, los primeros seis meses, la promotora no puede decidir libremente devolver el préstamo. A partir de ese momento sí puede amortizar anticipadamente, pero debe pagar a los inversores una compensación del 5 % de los intereses pendientes de devengo hasta el vencimiento final.
Es importante distinguir la base de esa compensación: no es un 5 % del capital, ni el pago de todos los intereses que quedaban, sino únicamente el 5 % de esos intereses futuros. Además, el inversor cobra los intereses ordinarios hasta la fecha de devolución, que se calculan sobre el capital pendiente y por los días efectivamente transcurridos.
Ejemplo ilustrativo: en un préstamo de 1.000 € al 10 % anual con vencimiento a 12 meses, si se amortiza al cumplirse el mes 8:
- Intereses ordinarios cobrados: 66,67 €
- Intereses pendientes hasta el vencimiento: 33,33 €
- Compensación (5 % de 33,33 €): 1,67 €
- Total de intereses recibidos: 68,33 €, frente a los 100 € previstos.
Para el inversor, esto significa recuperar el capital antes, pero dejar de cobrar casi todos los intereses restantes, y tener que volver a colocar el dinero.
⚖️ Interés de demora, impago y ejecución de garantías
- ✅ Si el prestatario incumple, Wecity reclama primero de forma amistosa y, si no hay solución, por vía judicial, previa autorización de los inversores.
- ✅ Los gastos de un litigio los asumen los inversores: se descuentan del capital que se recupere, y lo que sobra se reparte entre ellos. Que las tarifas pongan “gratis” se refiere a los servicios auxiliares, no a la ejecución. Si quieres profundizar más sobre este tema, te invito a visitar mi entrada La realidad de la ejecución de garantías en crowdlending inmobiliario.
- ✅ Interés de demora: 3%.
- ✅ Prórrogas: Conviene distinguir dos tipos:
Prórroga prevista en el contrato
Figura desde el principio en las condiciones del préstamo (por ejemplo, 3 meses adicionales sobre un plazo inicial de 9). Se aplica sin votación de los inversores, por lo que debes tener en cuenta tanto el plazo inicial como la ampliación prevista.
Prórroga no prevista en el contrato
Si el promotor necesita ampliar el plazo más allá de lo pactado, la propuesta se somete a votación de los inversores, que deciden entre conceder la prórroga o ejecutar las garantías.
🧾Resumen de las condiciones de Wecity
| CONCEPTO | DETALLE |
|---|---|
| Tiempo de financiación | 30 días |
| Firma notarial | Máximo de 30 días tras completar la financiación |
| Inicio del devengo de intereses | Según el proyecto; en algunos, desde el día 15 |
| Interés de demora | 3% |
| Amortización anticipada | Solo a partir del sexto mes, con compensación |
| Cálculo de los intereses ordinarios en amortización anticipada | Sobre el capital pendiente y por los días efectivamente transcurridos |
| Compensación por amortización anticipada | 5 % de los intereses pendientes de devengo hasta el vencimiento final |
| Mercado secundario | No disponible |
| Autoinversión | Si disponible pero solo para determinados proyectos |
| Garantías | Según cada proyecto; hipoteca de primer grado a nombre del agente de garantías y garantías adicionales cuando es posible |
🌍Ambito de actuación en WECITY
Gracias a su pasaporte europeo, el ámbito de actuación de Wecity es nacional e internacional: opera en España y puede ofrecer sus proyectos también en otros países de la Unión Europea.
📝 ¿Cómo es el proceso de registro? ¿Quién puede invertir?
El alta en Wecity es gratuita y se hace online. El proceso es este:
- Rellenas tus datos personales y creas tu perfil de inversor.
- Subes la documentación de identidad que corresponda a tu situación (te la detallo más abajo).
- Esperas la validación de tus datos entre 24 o 48h.
- Si eres inversor no experimentado, completas el test de conocimientos y la simulación de capacidad de asumir pérdidas.
Una vez validado tu perfil, ya puedes cargar fondos en tu wallet e invertir.
📌 Consejo: aprovecha el alta para subir también el certificado de titularidad de tu cuenta bancaria. Wecity lo exige para retirar dinero de la wallet, y si ya lo tienes subido, no se te quedará el dinero a la espera cuando quieras retirarlo.
👤 ¿Quién puede invertir? ¿Cuál es el importe mínimo?
Pueden invertir personas físicas y jurídicas mayores de edad, residentes en España o en otros países, dentro o fuera de la Unión Europea. Los extranjeros residentes en España necesitan NIE.
📌Documentos requeridos:
✔Si eres residente fiscal en España deberás adjuntar tu DNI, (foto, PDF o similar), por las dos caras y en color.
✔Si eres extranjero residente fiscal en España deberás además de tu documento de identificación el Número de identidad de extranjero (NIE)
✔Si eres residente fiscal en cualquier otro país deberás adjuntar un documento de identificación o pasaporte..
💳Métodos de pago y retirada de dinero
Wecity gestiona los ingresos y las retiradas de dinero a través de la pasarela de pago Lemonway. Tu dinero no va a la cuenta de Wecity, sino a una cuenta propia creada a tu nombre en la pasarela, y cada proyecto tiene su propia cuenta.
| Operación | Plazo | Coste |
|---|---|---|
| Ingreso con tarjeta (crédito, débito o prepago) | Inmediato | Gratis |
| Ingreso por transferencia bancaria | 24 a 48 horas | Gratis |
| Retirada a tu cuenta bancaria | 24 a 48 horas | Gratis |
📌 Mi consejo: carga la wallet uno día antes de que se abra la oportunidad. Hay proyectos que se completan muy rápido, y si esperas a la apertura para ingresar por transferencia, puedes llegar tarde.
Tu wallet tiene un IBAN español (empieza por ES), así que el dinero depositado se encuentra en territorio español y no se ve afectado por el modelo 720.
Para poder retirar dinero necesitas haber subido antes el certificado de tu cuenta bancaria, como te cuento en el apartado de registro.
📊 Comisiones, gastos y Hacienda
Comisiones
Wecity no cobra comisiones directamente al inversor: el coste de la plataforma ya va descontado dentro del proyecto y aparece reflejado en su ficha. Puedes consultar sus tarifas.
📌 Que no haya comisión directa no significa que no haya gastos: si un préstamo se ejecuta, los gastos del litigio los asumen los inversores, como explico en el apartado de interés de demora, impago y ejecución de garantías.
Hacienda (IRPF)
Los intereses que recibes llegan con una retención del 19 %, que el promotor ingresa en Hacienda a tu nombre. Esa retención es un pago a cuenta: lo que tributas al final depende de tu situación y se calcula en tu declaración de la renta, dentro de la base del ahorro. Esta retención se refiere a residentes en España; si resides en otro país, consulta la normativa de tu país.
📌Si quieres profundizar, tienes toda la información en mi entrada sobre fiscalidad del crowdfunding inmobiliario. Y sobre si estás obligado a presentar el modelo 720, en Modelo 720: crowdfunding inmobiliario.
NO SOY ASESORA soy INVERSORA, La información que aparece en este artículo NO CONSTITUYE ningún ASESORAMIENTO FISCAL, en caso de dudas, consulte con un experto en la materia.
📌Otros datos de interés
Transparencia y documentación
Wecity publica sus cuentas anuales, los informes de auditoría y su programa de actividades en el apartado de su web dedicado a la CNMV: acceder.
Los contratos de mandato y de préstamo están a disposición de los inversores en el momento de invertir. Son un modelo estándar para todos los proyectos, en el que solo cambian las condiciones específicas de cada uno. Si quieres saber qué es el contrato de mandato, lo explico en Contrato de mandato en el crowdlending inmobiliario (PSFP).
En cuanto a la transparencia sobre la evolución de los proyectos, Wecity publica en su web algunos datos globales de su actividad, como la rentabilidad media desde el inicio, el volumen financiado, el plazo medio, el importe devuelto y el número de proyectos financiados y devueltos. También indica una tasa de impago del 0 %.
Sin embargo, estos indicadores generales no sustituyen a un historial detallado de los proyectos, que permita conocer su situación individual y consultar de forma ordenada cuáles se han devuelto en plazo, cuáles han sufrido retrasos, cuáles se encuentran en mora o cuáles han tenido incidencias.
Por tanto, aunque Wecity ofrece estadísticas agregadas sobre su actividad, echo en falta un apartado de transparencia que facilite consultar el historial de los proyectos y su evolución, especialmente cuando se producen retrasos o situaciones de impago. Esta información permite a los inversores valorar mejor los resultados reales de la plataforma, más allá de las cifras globales que publica.
📌Si quieres profundizar más sobre la transparencia en las plataformas, visita mi entrada ¿Son transparentes las Plataformas de Crowdfunding Inmobiliario?- Lo que exige la ley vs. realidad.
Funcionalidades y liquidez
Wecity permite invertir a través de su web y aplicación móvil. Además, dispone de AInvest, su servicio de autoinversión, que permite delegar en la plataforma la selección y asignación de préstamos para construir una cartera de acuerdo con el perfil de riesgo y los criterios de inversión establecidos por el usuario. Este servicio solo está disponible para determinados proyectos.
Para ello, Wecity utiliza un modelo de evaluación que analiza al promotor, la promoción inmobiliaria y el préstamo, con la colaboración de Moore Global. También tiene en cuenta aspectos como los plazos, los tipos de interés, la concentración por promotor y la diversificación geográfica. Antes de utilizar el servicio, el inversor debe definir su perfil de riesgo y otorgar el mandato correspondiente.
Sin embargo, AInvest no elimina los riesgos de la inversión ni garantiza la devolución del capital o la rentabilidad esperada.
Por otra parte, Wecity no dispone de mercado secundario, por lo que no puedes vender tu posición para recuperar el dinero antes del vencimiento. El capital queda comprometido hasta la devolución del préstamo, incluidas las posibles prórrogas. Por eso, conviene invertir únicamente cantidades que puedas mantener inmovilizadas durante más tiempo del previsto.
Derechos del inversor
Como PSFP, Wecity debe ofrecer a los inversores no experimentados un periodo de reflexión precontractual de al menos cuatro días naturales, durante el cual pueden revocar su inversión sin justificarlo y sin penalización (Reglamento (UE) 2020/1503, art. 22).
📌 Puedes consultar el Reglamento europeo sobre proveedores de servicios de financiación participativa.
Información adicional
- Las dudas sobre el funcionamiento las resuelve su apartado de preguntas frecuentes.
- Para calcular qué rentabilidad puede generar una inversión: cómo calcular la rentabilidad en proyectos de crowdfunding inmobiliario.
- Y qué ocurre con tus inversiones si una plataforma deja de operar: ¿Qué pasa si la plataforma donde invierto cesa en su actividad?
¿Qué ocurre si el prestatario no cumple con el contrato del préstamo?
Al igual que ocurre en la mayoría de plataformas, procederá a reclamar la deuda mediante acciones extrajudiciales (amistosa) y judiciales, previa autorización por parte de los inversores.
En la mayoría de las plataformas en caso de impago, las reclamaciones corren a cuenta de los inversores, recuerda que las plataformas solo actúan como intermediarias.
Los gastos por litigios judiciales corre a cuenta de los prestamistas (inversores), el art. 4 de las Condiciones Particulares y Tarifas pone «gratis», se refiere a servicios auxiliares, en caso de ejecutar el préstamo, dichos gastos son descontados del capital que se recupere, y la cantidad restante es para abonar capital + intereses a los inversores. Salvo excepción, se recupera el capital + los intereses y cantidad para afrontar los gastos del litigio,
🤝Código Amigo
Si deseas recibir una bonificación de 50 €, utiliza el código 2a0160 o pulsa el enlace de abajo. Para obtenerla, debes realizar tu primera inversión de al menos 500 €. Una vez recibida la bonificación, para canjearla tendrás que hacerlo desde la app de Wecity, no desde la web. Tras hacer clic en el enlace, evita navegar por la web de la plataforma. Si accidentalmente lo haces, vuelve a pinchar el enlace para asegurar que el registro con referido se complete correctamente, asegurate que aparece el código mencionado arriba. Gracias.
Recuerda: Antes de decidirte por una plataforma por su bonificación, piensa en lo importante: ¿es transparente?, ¿qué riesgos implica?, ¿qué tipo de préstamos ofrece?, ¿está regulada? Son muchos los factores que debes sopesar, porque hablamos de tu dinero.
¿Cómo tributa el código amigo? – IRPF
Los incentivos derivados de los códigos amigo o referidos suelen tener la consideración de rendimiento sujeto a tributación en el IRPF, aunque su tratamiento puede variar en función de cómo se perciban y de la estructura de la plataforma.
👉 Si quieres entender en detalle cómo declarar este tipo de incentivos y qué implicaciones fiscales tienen, puedes consultar la guía completa sobre IRPF de códigos amigo en crowdfunding inmobiliario, donde se analiza cada caso paso a paso.
🧠 Antes de invertir en esta plataforma
Antes de tomar decisiones de inversión, es importante saber cómo analizar correctamente los proyectos de crowdfunding inmobiliario y en qué criterios basarse para elegir una plataforma adecuada.
👉 Puedes ampliar esta información en esta guía completa:
Cómo elegir plataforma y analizar proyectos de crowdfunding inmobiliario.
❓ Preguntas frecuentes sobre Wecity
¿Qué garantías ofrecen los préstamos de Wecity?
¿Qué ocurre si un proyecto se retrasa o el promotor solicita una prórroga?
¿Qué significa la tasa de impago del 0 % que publica Wecity?
¿Se puede recuperar el dinero antes del vencimiento?
✍️Conclusión
Wecity forma parte de mi cartera de inversión y, hasta la fecha, no he tenido problemas con mis inversiones en la plataforma. Ofrece oportunidades que pueden resultar atractivas, pone a disposición de los inversores documentación para analizar los proyectos y cuenta con un servicio de atención al cliente que resuelve sus dudas. También avisa con antelación de la apertura de las oportunidades y de su horario, lo que permite disponer de tiempo para estudiar la documentación y preparar la inversión si el proyecto nos interesa.
Como siempre, antes de invertir es importante analizar detenidamente cada oportunidad y valorar si encaja con tus objetivos y tu tolerancia al riesgo. Examina quién está detrás del proyecto, sus condiciones y los riesgos que asumes. Además, recuerda que diversificar entre proyectos, promotores y plataformas ayuda a distribuir el riesgo, aunque no lo elimina.
También puedes consultar las opiniones de otros inversores sobre Wecity en Trustpilot, donde la plataforma cuenta con una valoración de 4,1 sobre 5 estrellas.
Mi experiencia personal es un punto de referencia, pero no garantiza resultados futuros. Por eso, te recomiendo que formes tu propia opinión antes de invertir.
⭐Mi valoración de Wecity
Como inversora en proyectos de Wecity, comparto mi valoración de la plataforma siguiendo los mismos criterios que utilizo en mi comparativa.
Valoración editorial: 2 / 5
Según mi escala, esta valoración refleja deficiencias significativas, especialmente en la información que reciben los inversores sobre la evolución de los proyectos, la frecuencia de las prórrogas y la gestión de las operaciones en mora.
📆Actualizaciones
Wecity modificó las condiciones de su código amigo, introduciendo nuevas restricciones para canjear el bonus que dificultan su utilización.
🔒 El bonus solo puede canjearse en proyectos no limitados durante los primeros minutos de inversión, normalmente durante la primera media hora, con un límite de 500 € por inversor.
💰 Para utilizarlo, se exige una inversión mínima de 500 €, a la que se suma el importe del bonus.
📱 Además, el canje únicamente puede realizarse a través de la app de Wecity, no desde la web.
🕰️ Anteriormente, el sistema era más sencillo: por ejemplo, si se deseaba invertir 500 € y se disponía de un bonus de 100 €, bastaba con aportar 400 € y aplicar el bonus para completar la inversión.
El Proyecto Marbella-Villa Lipto I, financiado el 14 de julio de 2022 con un plazo inicial de 18 meses, enfrentó una solicitud de prórroga de 6 meses por parte del promotor. Al finalizar esta prórroga, el promotor solicitó a los inversores un plazo adicional de 15 días, sin especificar el propósito, ya que la vivienda aún no tenía comprador.
Desde wecity se presentaron dos opciones a los inversores: conceder el plazo adicional o ejecutar las garantías. Tras una votación, los inversores decidieron ejecutar las garantías. Posteriormente, wecity informó al promotor de la decisión, y este se allanó para evitar la ejecución, devolviendo a los inversores el capital junto con los intereses ordinarios y de demora.
Este es el primer proyecto de la plataforma que ha enfrentado una posible ejecución. Es importante reconocer el buen manejo de la situación por parte de la plataforma.
Wecity implanta un nuevo sistema para invertir llamado EARLYFUNDING. Este método innovador se basa en el concepto de preinversión o reserva, mediante el cual los inversores aseguran su participación durante un período determinado de 72 horas laborables (el fin de semana no computa).
Los inversores tienen la oportunidad de reservar su participación antes de que el proyecto se financie por completo. Una vez que la oportunidad alcanza el 200% del objetivo, las inversiones se prorratean de forma proporcional entre los participantes, permitiendo a más personas formar parte de la inversión.
Al ser una novedad dentro de la plataforma, el documento que recoge las condiciones del EARLYFUNDING puede variar entre proyectos en lo referente a las limitaciones.
Ejemplo 1:
Proyecto X establece las siguientes condiciones en su documento de Early:
- 1️⃣ 500 € inversión mínima: La inversión no puede ser inferior a esa cantidad.
- 2️⃣ Inversión ≥ 5 %: Inversiones iguales o superiores al 5 % (proyectos de equity).
Ejemplo 2:
Proyecto Y establece una única condición:
- 1️⃣ Inversión ≥ 5 %: Inversiones iguales o superiores al 5 %, prorrateando todas las inversiones —incluida la mínima de 500 €— de forma proporcional.
La diferencia es que, en el segundo caso, la inversión mínima también se prorratea, pudiendo quedar en 250 € por inversor, y el sobrante se devuelve a la wallet de cada uno.
🔎 Nota: Las limitaciones pueden variar entre proyectos, por lo tanto, se recomienda leer siempre el documento de EARLYFUNDING para conocer la información precisa.
Toda la información de este blog refleja opiniones, experiencias y reflexiones personales como inversora, y no constituye asesoramiento financiero, fiscal ni contable. No soy asesora, por lo que cualquier decisión tomada a partir de esta información es bajo tu propia responsabilidad. En caso de duda, consulta con un profesional cualificado.
Me puedes seguir en Twitter, Instagram, Bluesky y Threads.
Actualmente estoy en Urbanitae, Wecity, Cresor by stockcrowd in, Brickstarter, Hausera, Civislend, Domoblock, BDKapital, Tokenized Green, Equalice, SodaCrowd y Raizers.
Acceso a Promociones vigentes.
P.D. Recuerda que toda inversión conlleva riesgos, ganancias pasadas no garantizan ganancias futuras. Diversifica tu cartera.

Muchas gracias por el análisis tan detallado. Me ha ayudado mucho a entender mejor los riesgos y la fiscalidad antes de empezar a invertir en Wecity.
¡Muchas gracias por tu comentario, Carmen! Me alegra mucho que el análisis te haya resultado útil antes de dar el paso.
Saludos
Inversor07🕵️♀️