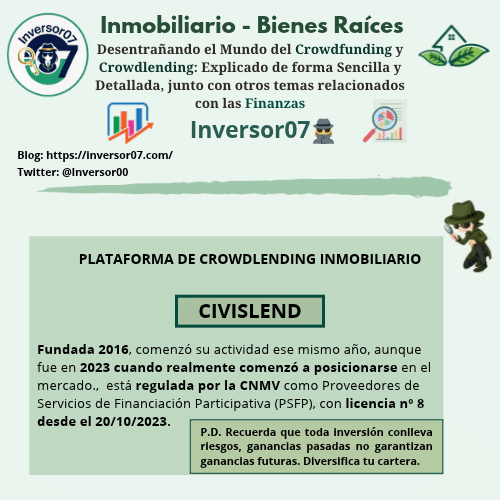
⏱️ Civislend en 30 segundos
En definitiva, Civislend es una plataforma española de crowdlending inmobiliario que permite financiar proyectos de promotores mediante préstamos con distintas condiciones y garantías, con inversiones desde 250€.
📚Introducción
Civislend ya forma parte de mi cartera de inversión y, tras analizar a fondo la plataforma y probarla de primera mano, en este artículo comparto mis opiniones sobre Civislend y todo lo que necesitas saber antes de invertir.
Analizaré cómo funciona, qué rentabilidad ofrece, qué garantías proporciona y cuáles son los riesgos que debes conocer antes de invertir en sus proyectos de crowdlending inmobiliario.
Si todavía no tienes claros conceptos como crowdfunding y crowdlending inmobiliario, te recomiendo empezar por mi guía completa sobre crowdfunding y crowdlending inmobiliario, donde explico qué son, cómo funcionan y qué modalidades de inversión existen.
🔎¿Qué es civislend?
Civislend es una plataforma española de financiación participativa especializada en crowdlending inmobiliario, que permite a los inversores financiar proyectos de promotores inmobiliarios mediante préstamos y obtener rentabilidad a través de los intereses generados.
🕰️ Trayectoria
- ✅ 2016: se constituye Civislend PFP, S.A. en Madrid.
- ✅ Octubre de 2017: se registra en la CNMV como plataforma de financiación participativa con el número 21.
- ✅ Octubre de 2023: obtiene la autorización como proveedor de servicios de financiación participativa (PSFP), con el número 8, conforme al Reglamento (UE) 2020/1503.
⚖️ Datos legales de Civislend
| Dato | Información |
|---|---|
| Denominación social | Civislend PFP, S.A. |
| Registro CNMV | Nº 8 (consulta el registro) |
| Fundación | 2016 |
| Sede social | Camino de la Zarzuela, 15, Edificio A, planta 4.ª, Madrid |
| Registro Mercantil | Madrid, tomo 34640, folio 177, hoja M623181 (consultar datos empresariales) |
| Actividad (CNAE) | 7022, otras actividades de consultoría de gestión empresarial |
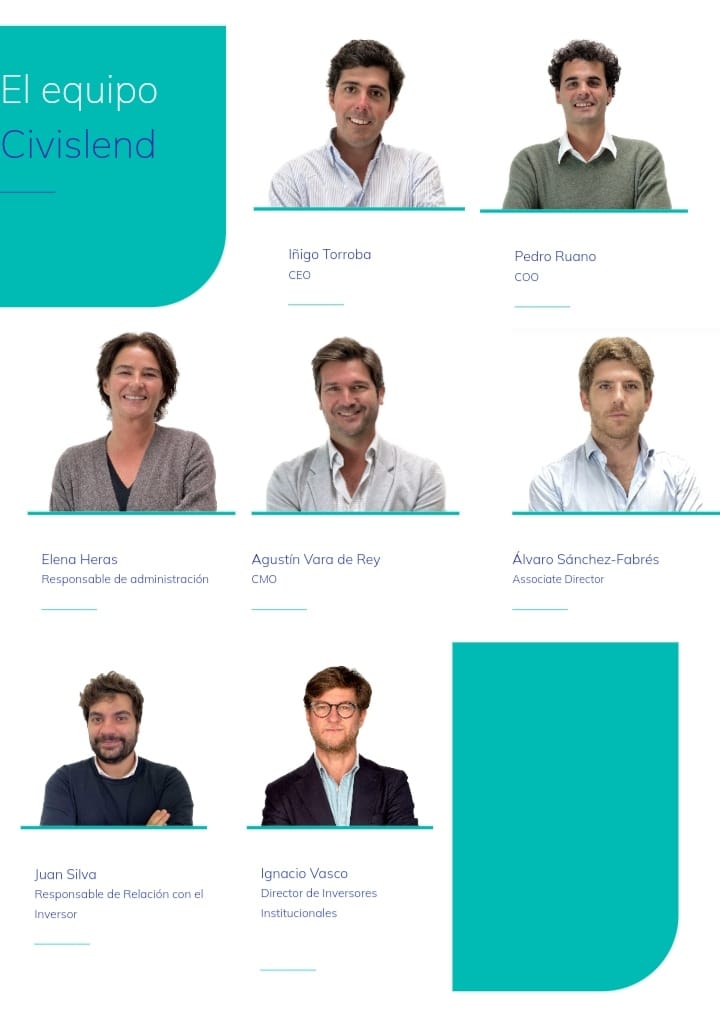
El equipo está formado por:
🧩Oportunidades de Inversión en CIVISLEND
Civislend ofrece oportunidades de financiación vinculadas a proyectos inmobiliarios, con especial presencia de promociones residenciales de obra nueva. Los plazos, la rentabilidad y las garantías varían según las características de cada operación.
Los intereses ofrecidos se sitúan aproximadamente entre el 8 % y el 12 % anual, con una media cercana al 9 %, aunque estas cifras pueden variar con el tiempo y no garantizan ni el cobro de los intereses ni la recuperación del capital invertido.
Tipos de proyectos y rentabilidad
La plataforma financia distintas operaciones inmobiliarias, tanto residenciales como comerciales y terciarias, aunque destacan especialmente los proyectos de promoción residencial de obra nueva.
Los plazos de los préstamos pueden situarse en torno a los 6, 12 o 24 meses, dependiendo de cada proyecto. Antes de invertir, conviene comprobar el plazo previsto, el tipo de interés, la forma de pago de los intereses y las condiciones de devolución del capital.
¿Qué garantías ofrecen los proyectos de Civislend?
Las operaciones pueden contar con diferentes garantías, cuya naturaleza, alcance y condiciones dependen de cada préstamo.
📌Si quieres profundizar en este aspecto, puedes consultar mi artículo sobre qué es una garantía en un préstamo y cuáles son las más habituales en el crowdlending inmobiliario.
Entre las garantías que pueden utilizarse en este tipo de operaciones se encuentran:
- Garantía hipotecaria de primer grado, que otorga al acreedor una posición preferente sobre el inmueble hipotecado, conforme a la legislación aplicable.
- Fianza de la empresa matriz, mediante la que otra sociedad asume una obligación de garantía en los términos pactados.
- Pignoración de participaciones de la SPV, que consiste en constituir una garantía sobre las participaciones de la sociedad vehículo que desarrolla el proyecto.
- Aval a primer requerimiento, mediante el que el garante se compromete a pagar cuando se cumplan las condiciones previstas en el aval, con autonomía respecto de la obligación garantizada.
La garantía concreta debe comprobarse en la documentación de cada operación. No todas ofrecen el mismo nivel de protección ni tienen el mismo procedimiento de ejecución.
📌 Puedes ampliar información en mis artículos sobre los tipos de garantías en los préstamos de crowdlending inmobiliario, la pignoración y las SPV en el crowdfunding y crowdlending inmobiliario.
Análisis de riesgos y seguimiento de los proyectos
Antes de invertir, es importante analizar la información financiera, jurídica e inmobiliaria disponible para cada operación. Civislend utiliza una clasificación de riesgo que, según la información disponible, abarca categorías desde C hasta A+. Esta clasificación sirve como referencia para valorar las operaciones, pero no garantiza que el proyecto se complete según lo previsto ni que el inversor recupere su dinero.
También conviene revisar la evolución del proyecto durante la inversión y prestar atención a posibles retrasos, modificaciones de las condiciones o incidencias que puedan afectar al calendario de pagos.
Plazos de financiación y comienzo de los intereses
El plazo establecido para alcanzar el objetivo de financiación es de 30 días. Si la financiación no se completa en ese periodo, el capital aportado se devuelve a los inversores, según las condiciones indicadas por la plataforma.
Una vez completada la financiación, Wecity dispone de un plazo máximo de 30 días para formalizar el préstamo ante notario. Los intereses comienzan a devengarse a partir del momento establecido en las condiciones de cada proyecto, que conviene comprobar en cada caso. En algunos proyectos, aunque se fije ese máximo de 30 días, los intereses empiezan a generarse desde el día 15.
Personalmente, considero que un plazo de 30 días para formalizar el préstamo ante notario es excesivo. Mientras no se formaliza, el dinero de los inversores queda comprometido y puede no estar generando intereses, lo que reduce la rentabilidad efectiva, frente a otras plataformas como BDKapital 5 días máximo.
📌Para entender por qué las fechas de cierre y formalización pueden afectar a la rentabilidad efectiva de una inversión, puedes consultar mi artículo: El reloj invisible en los intereses: todo lo que necesitas saber sobre plazos y cálculos después del cierre de proyectos.
Como en cualquier préstamo inmobiliario, estas condiciones no eliminan el riesgo de impago ni garantizan la recuperación íntegra del capital. Puedes ampliar esta cuestión en el apartado de riesgos de invertir en crowdfunding y crowdlending inmobiliario.
Amortización y devolución del capital
La devolución del capital invertido en Civislend depende de las condiciones de cada préstamo. Conviene distinguir entre la amortización al vencimiento y la amortización anticipada, ya que tienen implicaciones diferentes para el inversor.
Amortización al vencimiento
Es la devolución del capital en la fecha prevista en el contrato del préstamo. El inversor recibe el principal pendiente y los intereses ordinarios que le correspondan, de acuerdo con las condiciones pactadas. No obstante, la fecha de vencimiento prevista no garantiza que el promotor pueda cumplir puntualmente con el pago.
Amortización anticipada
La promotora no puede decidir libremente amortizar anticipadamente el préstamo durante los primeros seis meses. Una vez transcurrido ese periodo, puede devolverlo antes del vencimiento, abonando a los inversores una compensación equivalente al 5 % de los intereses pendientes de devengo hasta la fecha de vencimiento final.
Esta compensación no se calcula sobre el capital pendiente ni equivale al pago íntegro de los intereses futuros: corresponde únicamente al 5 % de dichos intereses. Además, el inversor percibe los intereses ordinarios devengados hasta la fecha efectiva de devolución, calculados sobre el capital pendiente y por los días efectivamente transcurridos.
Intereses de demora, impago y ejecución de garantías
Si el promotor incumple sus obligaciones, por ejemplo, al retrasarse en el pago de los intereses o no devolver el capital al vencimiento, pueden iniciarse gestiones de reclamación y, cuando proceda, acciones judiciales y la ejecución de las garantías constituidas.
En Civislend, el interés de demora previsto es del 5%. La plataforma inicia las gestiones de reclamación por vía amistosa y, si no se alcanza una solución, puede promover acciones judiciales previa autorización de los inversores.
Los gastos judiciales corren a cargo de los inversores y se descuentan de las cantidades recuperadas. Además, si el promotor solicita una prórroga del préstamo, hay que distinguir entre las ampliaciones previstas en el contrato original y aquellas que se plantean posteriormente. En este último supuesto, la propuesta se somete a votación de los inversores.
📌 Puedes consultar mi artículo sobre la ejecución de garantías en el crowdlending inmobiliario para conocer cómo puede desarrollarse este procedimiento.
La existencia de garantías no asegura la recuperación íntegra del capital invertido. El resultado dependerá del valor de los activos, de la posición jurídica de los inversores y de los costes y plazos de la reclamación.
RECUERDA: toda inversión conlleva riesgos. Las rentabilidades pasadas no garantizan resultados futuros y puedes perder parte o la totalidad del capital invertido. Diversificar entre distintos proyectos y plataformas puede ayudar a distribuir el riesgo, pero no lo elimina.
🧾Resumen de las condiciones de Civislend
| CONCEPTO | DETALLE |
|---|---|
| Tiempo de financiación | 30 días |
| Firma notarial | Máximo de 30 días tras completar la financiación |
| Inicio del devengo de intereses | Según el proyecto; en algunos, desde el día 15 |
| Interés de demora | 5% |
| Amortización anticipada | Permitida a partir del sexto mes, con compensación |
| Cálculo de los intereses ordinarios en amortización anticipada | Sobre el capital pendiente y por los días efectivamente transcurridos |
| Compensación por amortización anticipada | 5 % de los intereses pendientes de devengo hasta el vencimiento final |
| Mercado secundario | No disponible |
| Autoinversión | No disponible |
| Garantías | Según cada proyecto; pueden incluir hipoteca de primer grado y garantías adicionales, como fianza, pignoración de participaciones de la SPV o aval a primer requerimiento. |
🌍Ambito de actuación de CIVISLEND
Gracias a su pasaporte europeo, el ámbito de actuación de Civislend es nacional e internacional: opera en España y puede ofrecer sus proyectos también en otros países de la Unión Europea.
📝 ¿Cómo es el proceso de registro? ¿Quién puede invertir?
El alta en Civislend es gratuita y se hace online. El proceso es este:
- Rellenas tus datos personales y creas tu perfil de inversor.
- Subes la documentación de identidad que corresponda a tu situación (te la detallo más abajo).
- Esperas la validación de tus datos entre 24 o 48h.
- Si eres inversor no experimentado, completas el test de conocimientos y la simulación de capacidad de asumir pérdidas.
Una vez validado tu perfil, ya puedes cargar fondos en tu wallet e invertir.
📌 Consejo: aprovecha el alta para subir también el certificado de titularidad de tu cuenta bancaria. Wecity lo exige para retirar dinero de la wallet, y si ya lo tienes subido, no se te quedará el dinero a la espera cuando quieras retirarlo.
👤 ¿Quién puede invertir?
Pueden invertir personas físicas y jurídicas mayores de edad, residentes en España o en otros países, dentro o fuera de la Unión Europea. Los extranjeros residentes en España necesitan NIE.
📌Documentos requeridos:
✔Si eres residente fiscal en España deberás adjuntar tu DNI, (foto, PDF o similar), por las dos caras y en color.
✔Si eres extranjero residente fiscal en España deberás además de tu documento de identificación el Número de identidad de extranjero (NIE)
✔Si eres residente fiscal en cualquier otro país deberás adjuntar un documento de identificación o pasaporte.
💶 Métodos de pago y retirada de dinero
Civislend utiliza Lemonway como pasarela de pago para gestionar los ingresos y las retiradas de dinero. El inversor dispone de una cuenta (wallet) para operar y no paga comisiones por su apertura, mantenimiento o transferencias.
| Operación | Plazo | Coste |
|---|---|---|
| Ingreso con tarjeta (crédito, débito o prepago) | Inmediato | Gratis |
| Ingreso por transferencia bancaria | 24-48 horas | Gratis |
| Retirada a tu cuenta bancaria | Por confirmar | Por confirmar |
📌 Mi consejo: ingresa el dinero en tu wallet con antelación a la apertura de los proyectos. Algunas oportunidades pueden completarse rápidamente y una transferencia bancaria puede tardar entre 24 y 48 horas.
El dinero se gestiona a través de la cuenta habilitada por la entidad de pago, en lugar de ingresarse directamente en la cuenta operativa de Civislend.
📊 Comisiones, gastos y Hacienda
Comisiones de Civislend
Civislend no cobra comisiones directamente al inversor. El coste de la plataforma está integrado en las condiciones económicas de cada proyecto y aparece reflejado en su ficha. Por ello, conviene revisar los detalles de cada oportunidad antes de invertir. Puedes consultar las tarifas oficiales de Civislend.
La comisión de civislend ronda el 6%.
Fiscalidad de los intereses
Los intereses que recibes están sujetos, por regla general, a una retención del 19 % de IRPF, que se ingresa en Hacienda a cuenta de tu declaración. Esta retención es un pago anticipado: la tributación definitiva dependerá de tu situación fiscal y se calculará en la declaración de la renta, dentro de la base del ahorro.
Esta retención se aplica, con carácter general, a los residentes fiscales en España. Si resides en otro país, consulta la normativa fiscal que te corresponda.
📌Si quieres ampliar esta información, consulta mi guía sobre fiscalidad del crowdlending y crowdfunding en el IRPF.
En cuanto al Modelo 720, su presentación depende de que se cumplan los requisitos legales relativos a bienes y derechos situados en el extranjero. Puedes conocer más detalles en mi artículo sobre el Modelo 720 aplicado al crowdlending y crowdfunding.
🤝Código amigo Civislend
Si quieres obtener una bonificación al darte de alta puedes acceder desde este enlace. Recuerda que el alta en la plataforma no tiene coste alguno. La bonificación la obtendrás una vez inviertas en una oportunidad y la verás en tu wallet en el mes de la formalización del cierre de la oportunidad. El incentivo puede ser hasta 75€. Si la primera inversión es entre 250€ y 1.499€ el bonus será 25€, entre 1.500€ y 3.000€ el bonus será 50€, más de 3.000€ el bonus será 75€. Por favor, ten en cuenta que una vez que hagas clic en el enlace, evita navegar por la web de la plataforma. Si accidentalmente lo haces, asegúrate de volver a hacer clic en el enlace, ya que de lo contrario, el registro con el referido no se completará correctamente.
¿Cómo tributa el código amigo?
Los incentivos derivados de los códigos amigo o referidos suelen tener la consideración de rendimiento sujeto a tributación en el IRPF, aunque su tratamiento puede variar en función de cómo se perciban y de la estructura de la plataforma.
👉 Si quieres entender en detalle cómo declarar este tipo de incentivos y qué implicaciones fiscales tienen, puedes consultar la guía completa sobre IRPF de códigos amigo en crowdfunding inmobiliario, donde se analiza cada caso paso a paso.
📌Otros datos de interés
Transparencia y documentación
Civislend publica sus cuentas anuales auditadas, cuyos informes de auditoría están realizados por Auren Auditores SP, S.L.P. Esta documentación permite conocer mejor la situación económica de la sociedad.
En cuanto a la transparencia sobre la evolución de los proyectos, Civislend dispone de una sección de estadísticas en la que publica indicadores globales de su actividad, como la rentabilidad media obtenida, el volumen de fondos captados y el número de proyectos financiados. Además, informa sobre los proyectos completados y publica los que acumulan más de 90 días de retraso en el pago.
Este apartado aporta información útil para conocer la evolución general de la plataforma. No obstante, para valorar adecuadamente su historial, también es importante poder consultar de forma clara y ordenada qué proyectos se han reembolsado dentro del plazo previsto, cuáles han sufrido retrasos y cuáles han registrado incidencias, así como comparar las fechas de devolución previstas con las reales.
📌 Si quieres profundizar en este tema, visita mi artículo ¿Son transparentes las plataformas de crowdfunding inmobiliario? Lo que exige la ley frente a la realidad.
Funcionalidades y liquidez
La web de Civislend cuenta con una sección de Proyectos desde la que se pueden consultar oportunidades en diferentes estados, como reembolsadas, financiadas o en curso. Esta clasificación ayuda a explorar la actividad de la plataforma y seguir la evolución de sus operaciones.
No obstante, Civislend no dispone de mercado secundario ni de opciones de autoinversión o recompra. Por tanto, no puedes vender tu posición a otro inversor a través de la plataforma para recuperar el dinero antes del vencimiento. Conviene invertir únicamente cantidades que puedas mantener inmovilizadas durante el plazo previsto, teniendo en cuenta que pueden producirse retrasos o prórrogas.
En cuanto a la experiencia de uso, la web es sencilla e intuitiva y permite acceder a las herramientas necesarias para operar. Sin embargo, he observado que, cuando se abren determinadas oportunidades, pueden producirse bloqueos o problemas de acceso que dificultan completar la inversión. Sería conveniente mejorar la infraestructura técnica para ofrecer una experiencia más fluida, especialmente en los momentos de mayor demanda.
Derecho y atención al inversor
Como PSFP, Civislend debe ofrecer a los inversores no experimentados un periodo de reflexión precontractual de al menos cuatro días naturales, durante el cual pueden revocar su inversión sin justificarlo y sin penalización (Reglamento (UE) 2020/1503, art. 22).
📌 Puedes consultar el Reglamento europeo sobre proveedores de servicios de financiación participativa.
Civislend dispone de un Servicio de Atención al Cliente (SAC) al que los inversores pueden acudir para resolver dudas y solicitar información. Según mi experiencia, la atención es cercana y permite plantear consultas sobre las oportunidades de inversión.
La plataforma también cuenta con un grupo oficial de Telegram, donde los inversores pueden plantear preguntas sobre los proyectos. Cuando se publica una oportunidad, se abre un espacio para formular consultas y obtener información adicional que complemente la documentación disponible.
En cuanto a las opiniones de los usuarios, Civislend cuenta con una valoración de 4,8 sobre 5 en Trustpilot. Ten en cuenta que estas valoraciones pueden cambiar con el tiempo y no sustituyen al análisis de los riesgos de la inversión.
Importe mínimo de inversión
El importe mínimo para invertir en Civislend es de 250€, una cantidad inferior a los 500€ exigidos por otras plataformas, como Wecity, Cresor (antes StockCrowd IN) y BDKapital.
Este mínimo permite distribuir el capital entre más oportunidades con importes relativamente pequeños. No obstante, poder invertir desde una cantidad reducida no significa que el riesgo sea bajo: es importante analizar cada operación y evitar concentrar una parte excesiva de la cartera en un mismo proyecto o promotor.
Participación de Civislend en sus proyectos (skin in the game)
Otro aspecto destacable es que, según he observado, Civislend participa como inversor en muchas de las oportunidades que publica. Esta práctica se conoce como skin in the game y supone que la plataforma también compromete capital en determinados proyectos.
Cuando existe una participación real, puede contribuir a alinear los intereses de la plataforma con los de los demás inversores. No obstante, conviene comprobar en cada oportunidad si Civislend participa, cuál es el importe de esa participación y en qué condiciones lo hace. Esta circunstancia, por sí sola, no garantiza la calidad del proyecto ni la recuperación del capital.
Información adicional
Si quieres profundizar en cómo se calcula la rentabilidad de las inversiones inmobiliarias, puedes consultar mi artículo Cómo calcular la rentabilidad en proyectos de crowdfunding, crowdlending y crowdfactoring.
También puedes resolver otras dudas en la sección de preguntas frecuentes de Civislend.
Recuerda: no elijas una plataforma únicamente por una bonificación o una rentabilidad anunciada. Antes de invertir, valora su transparencia, la información disponible sobre los proyectos, las garantías, los gastos en caso de impago, el tipo de préstamos y su regulación. En definitiva, analiza las condiciones y los riesgos, porque lo que está en juego es tu dinero.
📈Track record y estadísticas oficiales de la plataforma
A continuación puedes consultar los datos históricos de financiación, número de operaciones y resultados publicados por la propia plataforma.
🧠 Antes de invertir en esta plataforma
Antes de tomar decisiones de inversión, es importante saber cómo analizar correctamente los proyectos de crowdfunding inmobiliario y en qué criterios basarse para elegir una plataforma adecuada.
👉 Puedes ampliar esta información en esta guía completa:
Cómo elegir plataforma y analizar proyectos de crowdfunding inmobiliario.
❓ Preguntas frecuentes sobre Civislend
¿Cuál es la inversión mínima en Civislend?
¿Qué garantías ofrece Civislend para proteger la inversión?
¿Qué ocurre si un proyecto de Civislend no devuelve el dinero a tiempo?
¿Se puede recuperar el dinero antes del vencimiento de un préstamo de Civislend?
✍️Conclusión
Civislend es una alternativa a considerar para diversificar una cartera de inversión en crowdlending inmobiliario, con un importe mínimo de 250 € y proyectos que ofrecen distintas condiciones de rentabilidad, plazo y garantías.
Entre sus aspectos positivos destacan la documentación disponible de los proyectos, la información sobre sus riesgos y la participación de la plataforma como inversor en determinadas operaciones. No obstante, conviene revisar las condiciones de cada préstamo, las garantías, los posibles retrasos y los gastos que podrían derivarse de un impago.
Mi consejo es que no elijas una plataforma únicamente por sus incentivos o rentabilidades anunciadas. Analiza sus características, compara alternativas y valora los riesgos antes de invertir. Las garantías pueden reducir determinados riesgos, pero no eliminan la posibilidad de perder parte o la totalidad del capital.
Si quieres comparar otras plataformas, puedes consultar mis análisis de Urbanitae, Wecity, Cresor (antes StockCrowd IN) y BDKapital. Cada una presenta características diferentes, por lo que la elección dependerá de tu estrategia, tus objetivos y tu tolerancia al riesgo.
⭐Mi valoración de Civislend
Como inversora en proyectos de Civislend, comparto mi valoración de la plataforma siguiendo los mismos criterios que utilizo en mi comparativa.
Valoración editorial: 2 / 5
Mi valoración tiene en cuenta la frecuencia con la que algunos proyectos amplían sus plazos y los aspectos que considero mejorables en la gestión de las operaciones en mora. No se trata de penalizar las prórrogas por sí mismas, sino de valorar cómo se gestionan los retrasos, qué información reciben los inversores y qué medidas se adoptan cuando surgen problemas.
🔄Actualizaciones
Marzo: Hace tiempo que dejé de ser partidaria de invertir en villas de lujo. De hecho, la mayoría de oportunidades con estas características suelen presentar problemas, y no es algo puntual de una plataforma concreta, sino una tendencia bastante generalizada.
Un ejemplo claro lo encontramos en el proyecto Manara Marbella .
Proyecto iniciado el 28/12/2023, con vencimiento el 28/06/2025, cuyo promotor es Wolf Land Capital España S.L. Tras agotar los 6 meses de prórroga, el proyecto entra en mora.
Durante meses, se comunica a los inversores que existe un fondo interesado en comprar y que están a la espera de una refinanciación, lo que sirve para ir aplazando el plazo mes a mes.
A finales de febrero de 2026, se informa que la refinanciación no es viable. Se plantea entonces que el promotor cancele con fondos propios o, en caso contrario, se proceda a la ejecución de garantías, fijando como fecha límite el 31/03/2026.
El interés de demora pactado era del 5%, elevando la rentabilidad total al 17% (12% ordinario + 5% de demora).
Sin embargo, el 15/03/2026 la plataforma propone a los inversores aceptar capital + intereses ordinarios + 3,5% de demora, muy por debajo de lo pactado.
Es decir, se traslada al inversor la decisión de aceptar una quita encubierta sobre unos intereses que contractualmente correspondían.
Lo más preocupante no es solo la rebaja, sino la gestión previa. La plataforma no ha presionado al promotor con la contundencia que cabría esperar, especialmente teniendo en cuenta que la villa está terminada y tiene un valor considerable, además de que el promotor ha aportado capital propio.
Pese a ello, se ha optado por el camino más fácil: aceptar una propuesta inferior y someterla a votación para dar por finalizado el proyecto.
Este caso demuestra que el alineamiento de intereses no siempre está del lado del inversor.
La plataforma cobra su comisión por financiar el proyecto, independientemente del resultado, no se juega su capital y, en lugar de presionar con las garantías disponibles, acepta lo que podrían considerarse “migajas”.
Y aquí es donde cada uno debe reflexionar qué tipo de proyectos y plataformas quiere tener en cartera. Porque no se trata solo de la rentabilidad prometida, sino de cómo se gestionan los problemas cuando estos aparecen.Toda la información de este blog refleja opiniones, experiencias y reflexiones personales como inversora, y no constituye asesoramiento financiero, fiscal ni contable. No soy asesora, por lo que cualquier decisión tomada a partir de esta información es bajo tu propia responsabilidad. En caso de duda, consulta con un profesional cualificado.
Me puedes seguir en Twitter, Instagram, Bluesky y Threads.
Actualmente estoy en Urbanitae, Wecity, Cresor by stockcrowd in, Brickstarter, Hausera, Civislend, Domoblock, BDKapital, Tokenized Green, Equalice, SodaCrowd y Raizers.
Acceso a Promociones vigentes.
P.D. Recuerda que toda inversión conlleva riesgos, ganancias pasadas no garantizan ganancias futuras. Diversifica tu cartera.